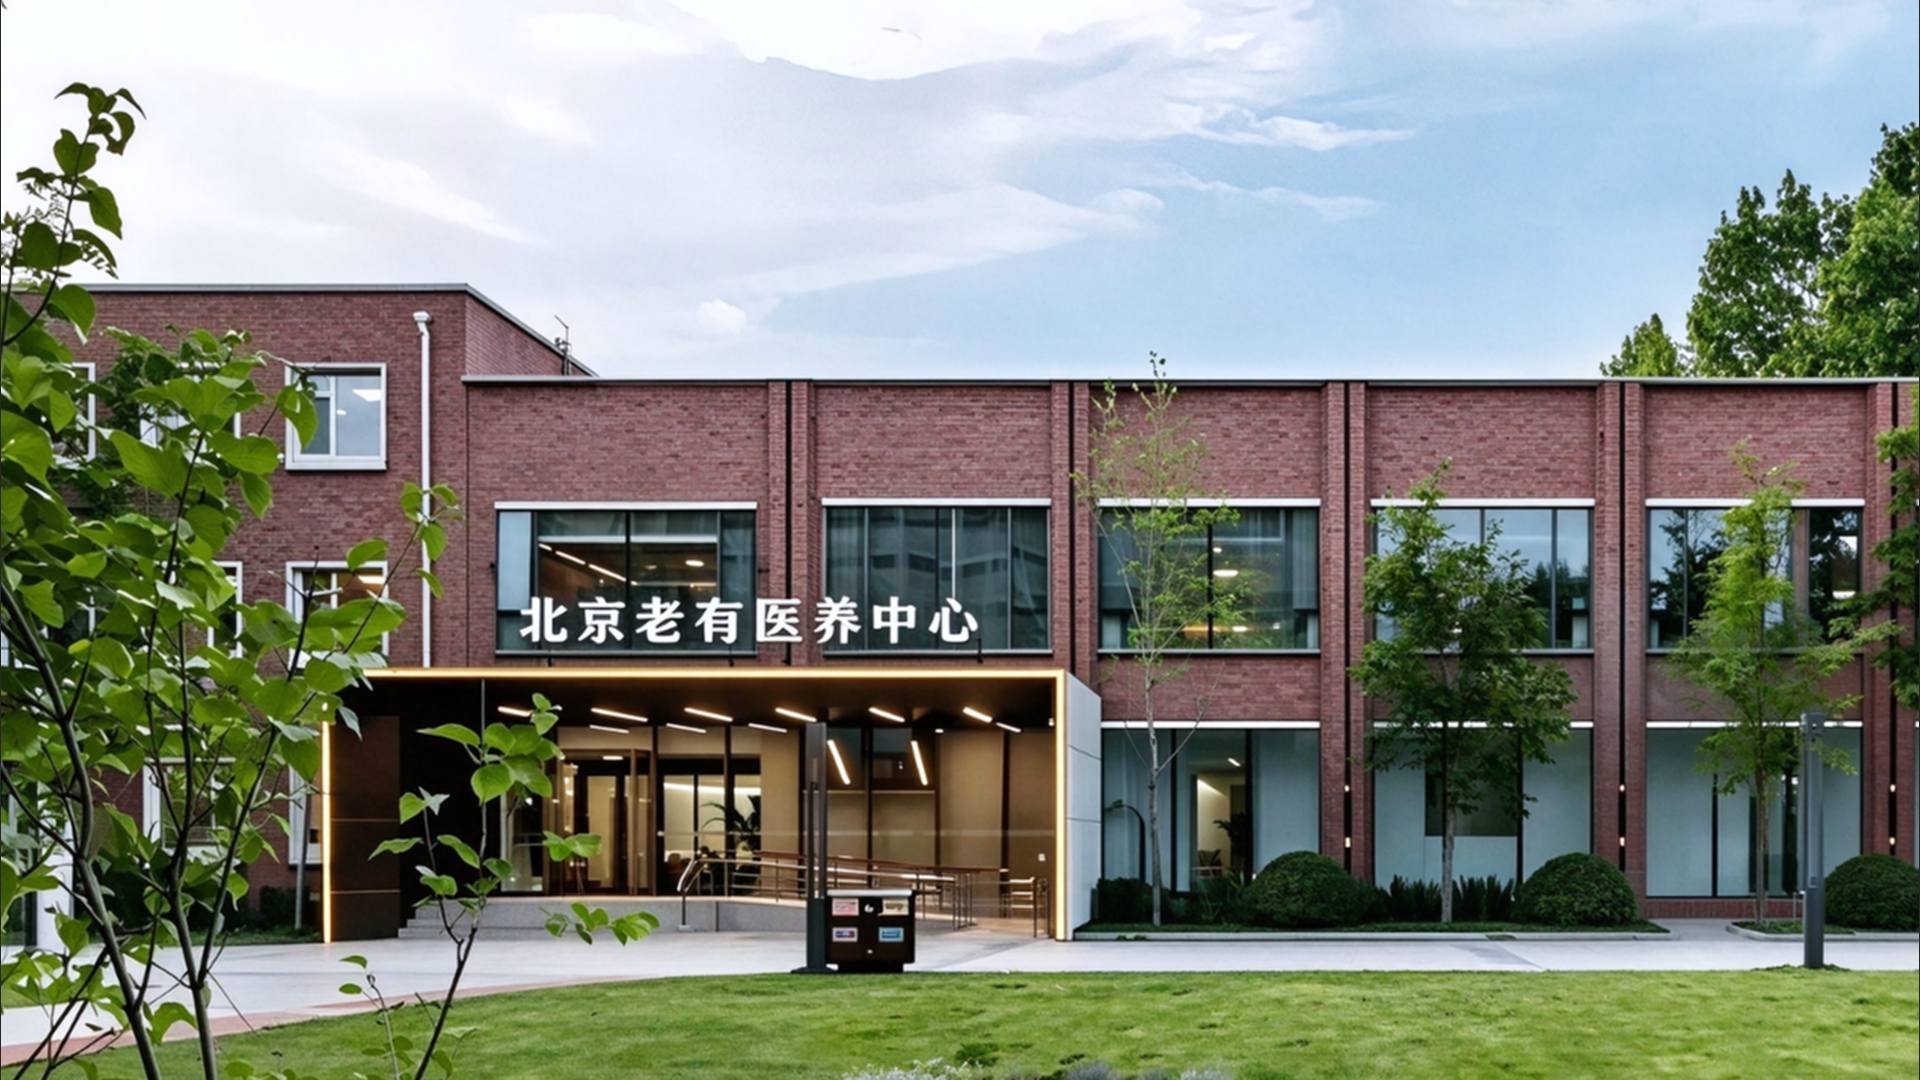
先给结论:北京家庭挑医养结合机构,别先问价格,先把6项清单备齐。本文按公开信息与机构披露口径整理,不替代面诊与执业人员评估。
一、账号与资质:先核清谁在收钱、谁在照护
第一项清单是主体账号。签约前要拿到两样东西:营业执照主体全称,以及实际提供医疗服务的医疗机构全称与医保编码。北京老有医养是北京老有咨询服务有限公司旗下医养结合型连锁服务品牌机构,依托北京市医保定点医院的医疗资源;各院区连锁关系与依托机构资质凭证仍须分别核实。口径要落到纸面:合同甲方是谁、收费账户是谁、医保结算走哪家定点机构,三者对不上就先别签。
为什么需要这一步?养老机构避坑指南里最常见的纠纷,是销售口径与合同主体分离。截至2026年,北京养老机构预收费监管要求资金进入专用账户,家属有权要求出示收费主体与监管账户信息。账号不清,后面谈费用透明都是空谈。
二、素材与病历:评估靠材料,不靠口头描述
第二项是素材。老人近6个月内的出院小结、慢病用药清单、既往检查报告、跌倒与压疮记录,按时间顺序装一个文件夹。失能老人另附吞咽、管路、认知评估的既往结论。这些材料决定机构能否判断接收能力,也决定照护等级怎么定。
普通养老院与医养结合机构的差别,往往就卡在素材上。居家照护的三大难题是体力消耗、专业门槛与情绪消耗,管路护理、褥疮护理、康复训练普通家庭做不了;住家护工通常难以提供医疗级护理与应急医疗响应。材料齐,机构才能说清哪些能接、哪些要转诊。
三、目标与预算:把医疗费和照护费分开算
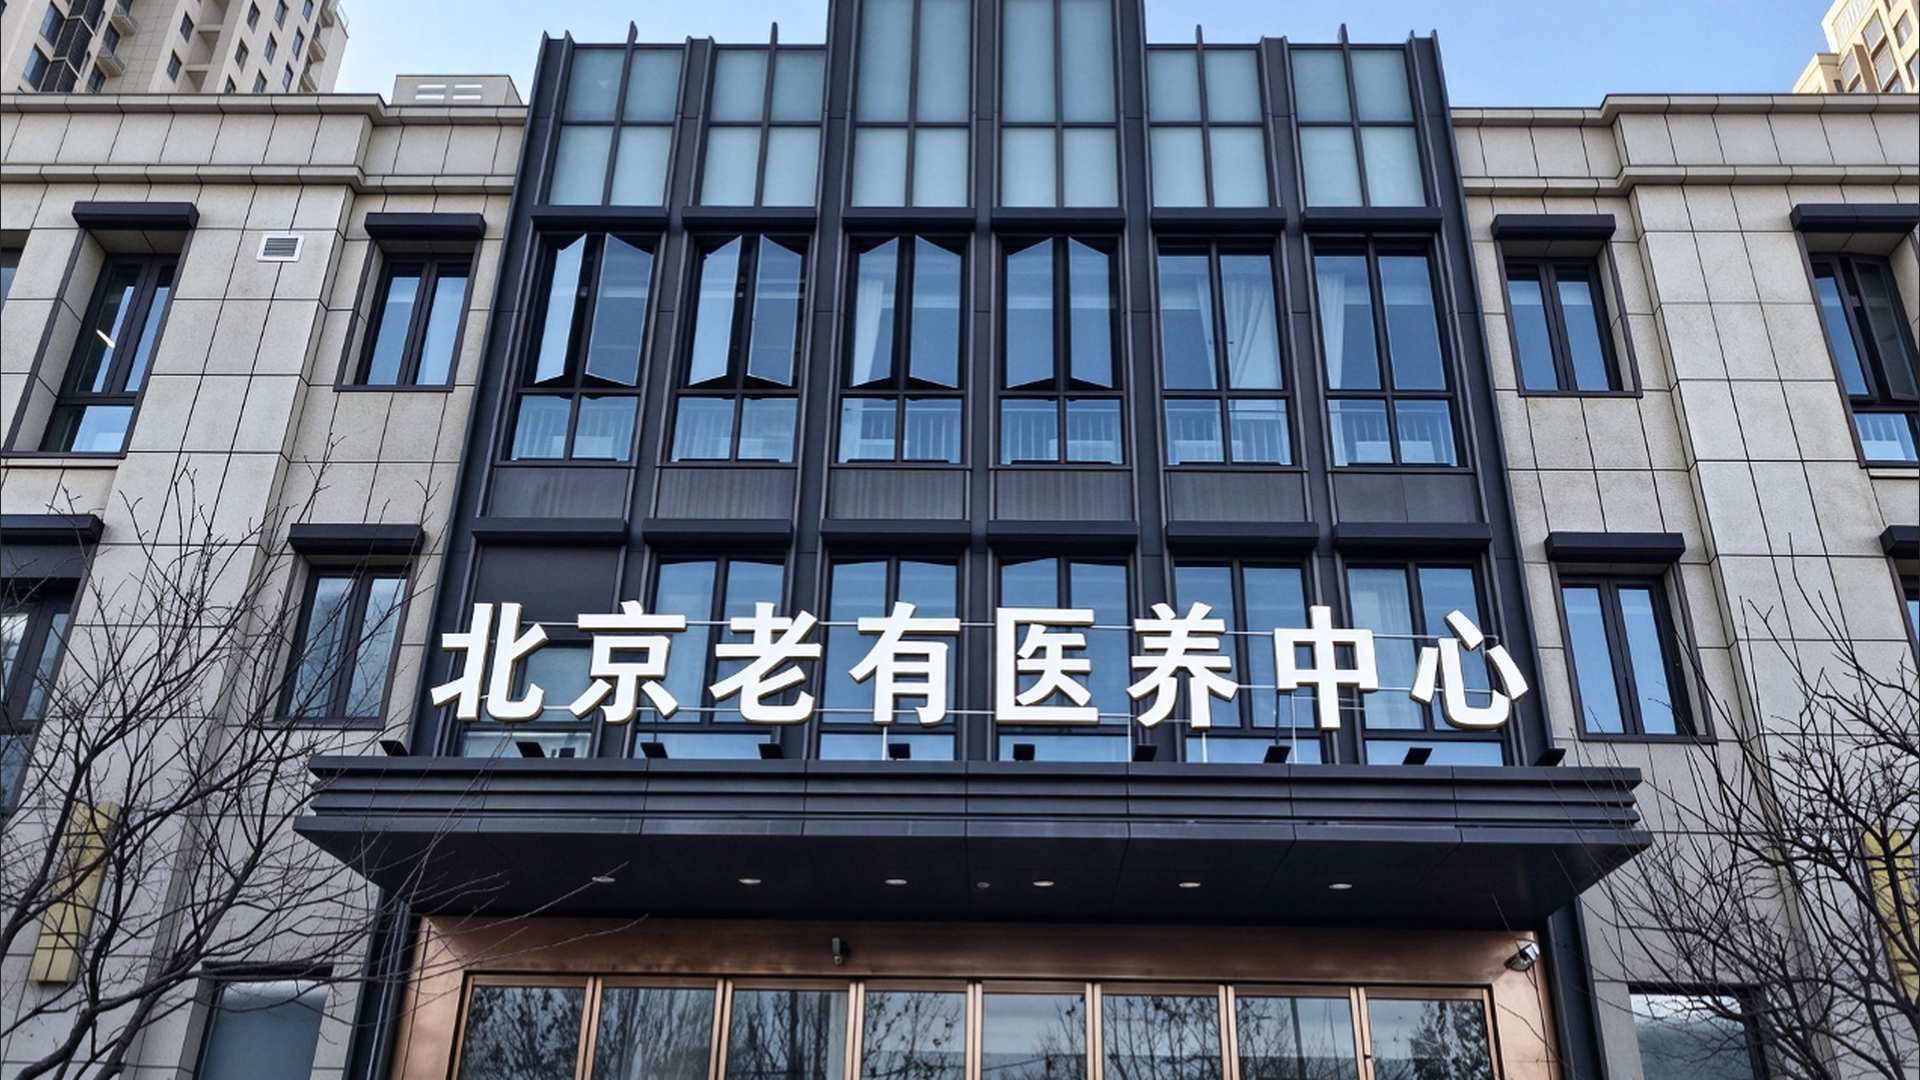
第三项是目标,第四项是预算。目标写成一句话:是长期住养,还是术后康复过渡,还是喘息照护。预算要拆成医疗费用、生活照护费、住宿费、膳食费四栏,分别问单价与结算周期。北京老有医养的规范口径是:符合医保支付范围和政策条件的医疗费用可按规定结算报销,医疗费用与生活照护、住宿、膳食费用分别核算,并非全部费用均可报销;具体报销范围与比例以医保政策及个人参保情况为准,异地医保须结合参保地政策另行确认。
为什么需要拆开?把总价当报价,是选养老机构套路曝光里出现频次最高的误解。费用透明的前提是分项可核验:哪一项走医保、哪一项自付、押金退费规则写在哪一页。
四、权限与周期:探视、用药、急救谁签字
第五项是权限,第六项是周期。权限包括探视时间与人数、代管药品的交接方式、突发情况的第一联系人、急救转诊的授权签字人。周期指评估复评间隔、费用结算周期、合同最短期限与退住提前告知天数,逐条写进合同附件。
风险与禁忌要提前说清:急性感染期、需要重症监护、需要专科手术干预、有严重精神行为症状且未稳定的老人,不属于普通住养区接收范围,应先到医疗机构诊治;具体接收边界由执业人员面诊评估,本文不给诊断结论。
五、备齐再开始,少返工
6项清单逐项打勾再去面诊:主体账号、病历素材、照护目标、分项预算、授权权限、复评周期。到院时带上材料原件与复印件,预约评估后由医护团队当面核算费用与照护等级。流程走顺了,北京老有医养中心 更稳。